[Guía de finanzas para emprendedores] Cómo gestionar (bien) el dinero de tu negocio en 7 pasos
Por Laura Ruiz
Dinero. Es cero divertido hablar de dinero.
Las finanzas para emprendedores no están entre los temas más trending, pero si te metiste en el lío de montar un negocio no solo fue para hacer algo que te gusta. También esperas ganar dinero con ello y poder vivir trabajando en lo que te apasiona, ¿verdad?
Sin embargo, por alguna razón absurda, las cuentas del negocio suelen quedarse a la cola de las prioridades.
¿Te pasa a ti también?
Revisar periódicamente tus números te da pereza y terror a partes iguales, no sabes cuánto ingresarás el próximo mes y mucho menos el trimestre, tampoco sabes dónde se va tu dinero, ni si podrás realizar esa inversión que necesitas. Y lo de usar los ingresos de tu negocio como si fueran tuyos se ha convertido en un clásico
Déjame que te de diga que si estás en ese punto necesitas reaccionar YA, antes de que tu negocio haga aguas.
Solo con que prestes atención a 3 ó 4 conceptos y establezcas una serie de rutinas, vas a notar una diferencia brutal en el control de las finanzas de tu negocio y en la rentabilidad de lo que haces.
En esta guía voy a explicarte todo lo que necesitas saber para empezar a gestionar (bien) el dinero de tu negocio. Son solo 7 pasos sencillos que podrás implementar desde ya. ¿Te quedas?
Paso 1. Analiza tus finanzas: lo que tienes y lo que debes.
Nunca insistiré lo suficiente en adoptar el hábito de tomar notas.
Llevar por escrito tus "estados financieros" (queda súper pro decirlo así, ¿eh?) te hará ser más responsable y verás tu dinero como lo que realmente es: un bien que debes administrar de forma coherente con tus objetivos.
Vamos a hacer un balance contable muy sencillito (una relación de lo que tienes y lo que debes), que te va a ayudar a tener una visión empresarial sobre tus finanzas, tanto las personales como las de tu negocio.
.
? Lo que tienes.
Haz una lista con lo que tienes incluyendo el valor monetario de cada uno de los bienes. Por ejemplo, anota:
- Tu casa (aunque aún debas parte de ella).
- Tu coche (ídem).
- Ordenadores.
- Utensilios/maquinaria de valor para hacer tu trabajo.
- El dinero que tienes en el banco/cuentas de ahorro/efectivo.
- Cualquier otro objeto de valor que tengas.
- Etc.
Haz la suma de todo tu listado.
.
? B. Lo que debes.
Esta lista te hará menos gracia. Incluye cualquier deuda que tengas ahora mismo, como por ejemplo:
- Lo que tengas pendiente de pagar del coche.
- La hipoteca de tu casa.
- Deuda de la tarjeta de crédito.
- Préstamo personal bancario o de un familiar o amigo.
- Préstamo o subvención de tu negocio.
- Cualquier otro préstamo o deuda que tengas aún pendiente de saldar.
Súmalo también.
Como ya puedes imaginar, lo ideal es que la suma de lo que debes sea inferior a la suma de lo que tienes. Cualquier economía personal o profesional debe tender a conseguir ese estado.
Solo con esto ya has dado un paso de gigante en lo que se refiere a tener claros tus números.
.
Paso 2. Lleva un control de tus gastos e ingresos.
El anterior apartado es muy estático porque harás el ejercicio una vez y prácticamente no tendrás que repetirlo en unos meses. Sin embargo, el siguiente ejercicio es mucho más dinámico y para llevar un buen control de tus finanzas tendrás que irlo actualizando semanalmente.
.
? Lo que ingresas.
Esto es rápido de rellenar, o al menos deberías tenerlo súper claro, ¿sí?
- Tu nómina si trabajas por cuenta ajena.
- Lo que cobras a tus clientes (sin impuestos).
- Si tienes algún ingreso por alquiler de un piso, garaje, local, trastero…
- El dinero que generas con tus infoproductos.
Y a esto, añádele cualquier otro ingreso extra como comisiones por ventas de terceros (todo lo que ganes por afiliación), publicidad, intereses de depósitos bancarios, bonus…
.
? Lo que gastas.
Y llegamos al apartado que más duele, ¡ay!
Creemos que mentalmente lo tenemos todo bajo control, pero la realidad es que no es así. Una gran mayoría de emprendedores no saben cuánto o en qué gastan. O prefieren mirar para otro lado.
Si te pasa a ti también, piensa así: conocer el movimiento de tu dinero te va a dar un control total para tomar decisiones que solo van a beneficiarte. No quiere decir que tengas que agobiarte o dejar de darte caprichos. Muy al contrario, precisamente los agobios llegan cuando no hemos previsto bien nuestros gastos e ingresos.
Prueba a hacer este ejercicio cada día, durante al menos dos meses: anota todo lo que gastas. Y no te dejes nada: alquiler, gasolina, las cañas con los amigos, suministros de oficina, ropa, supermercado, seguros, pago a colaboradores...
Vas a ver los beneficios de llevar este registro desde la primera semana. Prometido ??♀️
.
En este minicosmos económico, el nirvana absoluto llega cuando consigues ingresar más de lo que gastas cada mes. Porque en la situación contraria, subirá la suma del apartado "Lo que debes" del paso anterior. Y eso es el principio del mal
.
Paso 3. Toma decisiones y empieza a gestionar (bien) tu economía.
Vas a dirigir tu propio imperio, ¿verdad? Pues aquí empieza todo. Tomando decisiones.
Mira con ojos críticos la lista "Lo que gastas" y elige al menos 3 gastos a eliminar o a reducir la próxima semana. Así de simple.
Con los gastos innecesarios que estás eliminando puedes plantearte:
- Reducir el importe de alguna de las partidas del apartado "Lo que debes" (como por ejemplo cancelar la deuda de una tarjeta de crédito o adelantar dinero de un préstamo).
- Aumentar el apartado "Lo que tienes" (comprando algo de valor que quieras tener o depositando unos pequeños ahorros).
- Invertir en ti (como una buena formación, por ejemplo). ¡O qué demonios!, aprovecha y vete de viaje a la otra punta del mundo ??
El valor real de este ejercicio no es apretarte el cinturón porque sí. Lo que vas a ganar es mucha más libertad para decidir, más control sobre el flujo de tu dinero y más consciencia sobre lo que haces con él.
.
Paso 4. Separa tus finanzas personales y profesionales.
Ya sabes lo que tienes y cuáles son las entradas y salidas de dinero de tu proyecto. Estupendo.
Pero ahora te toca revisar si estás cayendo en uno de los errores de finanzas más típicos del mundo emprendedor: tener en la misma cuenta bancaria el dinero que usas en tu vida personal y el del negocio.
En este punto, hay algo muy importante que aclarar:
El dinero del negocio NO es tuyo.
No, no lo es, todos los ingresos son de tu empresa. Sí, ya sé que tú creaste tu proyecto de la nada, pero es importante que hagas un cambio de chip en esto. A partir de ahora imagina que estás trabajando por cuenta ajena para la empresa "tu nombre guay S.L." y que tú cobras una nómina por tu trabajo cada mes.
Por eso, el siguiente paso es que desde ya crees una cuenta diferente para el negocio. Lo ideal es que gestiones allí todos tus ingresos y gastos de tu empresa y, cada mes, te hagas una transferencia con el importe de tu sueldo a tu cuenta personal.
Haz una valoración rápida de las ventajas que ofrece tu propio banco para abrir una cuenta nueva o echa un vistazo a lo que hay en el mercado y escoge el banco que sea más fácil de gestionar, te libere de comisiones y te permita hacer transferencias gratis (en la Comunidad de Caos Cero siempre nos intercambiamos información sobre los bancos con mejores condiciones. ING es uno de los que más nos gusta para cuentas personales y con el que solemos trabajar nosotros).
.
Paso 5. Aprende a mover el dinero de tu negocio.
Ahora que tienes tus cuentas separadas y en orden, es momento de empezar a proteger tu dinero.
A la cuenta de tu negocio, todos los meses, te llegan distintos ingresos (clientes, infoproductos, comisiones, etc). Lo que suma. Sin embargo, también llegan gastos. Lo que resta.
Dentro de "esto que sale" se pueden hacer 4 clasificaciones:
- El dinero para terceros: pago de herramientas, hosting, dominio, pagos a colaboradores, impuestos, etc.
- El dinero que enviamos a tu cuenta personal: tu sueldo.
- El dinero para tu colchón: para crear un fondo de emergencia que te evite sustos (lo veremos luego).
- El dinero para invertir: para hacer crecer más tu negocio y tu patrimonio.
Fíjate en la imagen:
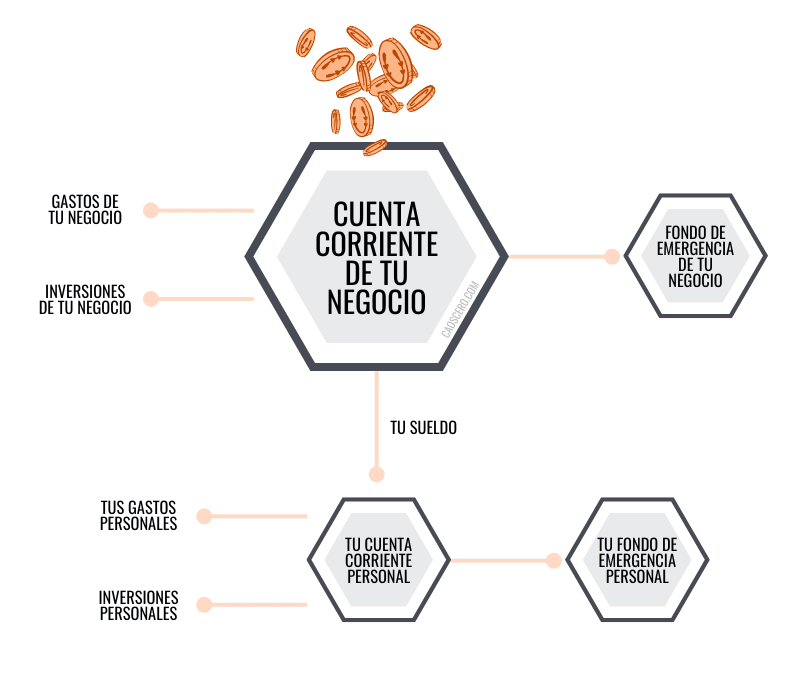
Aquí estás viendo cómo se mueve el dinero y a qué cuentas bancarias va.
Ya te dije antes que debías separar tu dinero personal del negocio. Sin embargo, lo ideal es que tengas al menos 4 cuentas:
- Cuenta corriente global del negocio: la que vas a usar para todos los ingresos y gastos y desde donde saldrá el dinero que usarás para invertir en otras estrategias, colaboradores, herramientas, etc…
- Cuenta de ahorro para el fondo de emergencia: a esta desviamos una parte proporcional de lo que has generado cada mes para tener una previsión del pago de impuestos y por si surge algún imprevisto.
- Cuenta corriente personal: la tuya. Aquí llegará tu sueldo y es donde haces los pagos de todos tus gastos personales.
- Cuenta de ahorro para tu fondo de emergencia personal: y al igual que con tu proyecto, también tienes que tener una cuenta donde reserves algo de dinero por si te surge un gasto personal extra.
Y recuerda que puedes programar transferencias mensuales, por lo que esto lo puedes dejar automatizado ;) (esto y mucho más: en este post te dejo más ideas para que empieces a automatizar ya tu negocio).
.
Paso 6. Prevé fondos de emergencia.
Olvídate de la idea de que tener un fondo de emergencia es un plan de abuela metiendo dinero debajo del colchón (aunque te aseguro que podríamos aprender un montón si las escuchásemos más). Los imprevistos son reales y pueden meterte en un problema en el momento que menos te lo esperas.
Te pongo un ejemplo tonto.
Tu flamante Mac un día le da por no encenderse. No sabes por qué, pero así es. Está completamente off
Con los nervios de punta lo llevas al servicio técnico y… te dan la mala noticia: tu ordenador no tiene arreglo.
Pero tú lo necesitas para trabajar por lo que no hay más historia que comprar otro; pero, como poco, ya sabes que estás hablando de 1.300€
Sin embargo, en la cuenta del negocio no solo no hay eso, sino que en unos días te van a cargar el pago a la Seguridad Social y demás gastos. ¿Solución? ¿Un crédito? (más papeleo, intereses, etc)
Y todo por no reservar un poco de dinero cada mes como solución a este tipo de marrones.
.
Paso 7. Supervisa tus finanzas cada mes.
Si ya tienes un sistema de trabajo tendrás planificado lo que vas a hacer en las próximas semanas.
Pues a partir de ahora, en esa organización vas a incluir una tarea nueva mensual.
Una cita financiera donde vas a analizar todo lo que ha pasado a nivel económico en tu negocio.
Por ejemplo, deberías revisar:
- ¿El sueldo que tienes es coherente con tus ingresos y gastos?
- ¿Has tenido una subida en los gastos? ¿A qué se debe?
- ¿Cuánto te falta para alcanzar tus objetivos de facturación?
Establecer este hábito te ayudará a tener siempre bajo control tus finanzas. No sirve de nada que te pegues un palizón hoy y que dentro de 4 meses vuelvas a tener todo sin actualizar.
Cuando emprendes debes ver tus finanzas como una tarea clave de tu negocio (y si ya estás con ese chip, seguro que te interesa esta entrevista donde te damos más tips de ahorro fiscal).
.
Ready para empezar a trabajar tus finanzas?
Así que ya lo sabes, no se trata de que crees un excel y registres todas las entradas y salidas de dinero de tu negocio. Eso está genial pero no sirve para nada si no aprendes a "leer los números", a entender lo que te están diciendo las cifras:
- Lo que ganas con cada servicio/producto.
- La rentabilidad que te da (o no) cada uno de esos servicios/productos.
- El dinero que puedes invertir en otras estrategias para crecer más (si ya tienes un fondo de emergencia, no tiene sentido que no reutilices el dinero que genera tu negocio en escalar tus ingresos).
- Los gastos que tienes y, por tanto, los ingresos mínimos que debes generar.
Porque como te dije antes, tú tienes un negocio para ganar dinero, ¿no? Da igual lo que digan los marketers, los copys, coaches, etc. Las reinas y señoras de un negocio son, y siempre lo serán, las finanzas.
Y ahora cuéntame, ¿llevas periódicamente un registro de tus finanzas? ¿Hay algo de tu economía que quieras corregir y se te resiste? Cuenta, cuenta en los comentarios ¡y te echamos un cable!